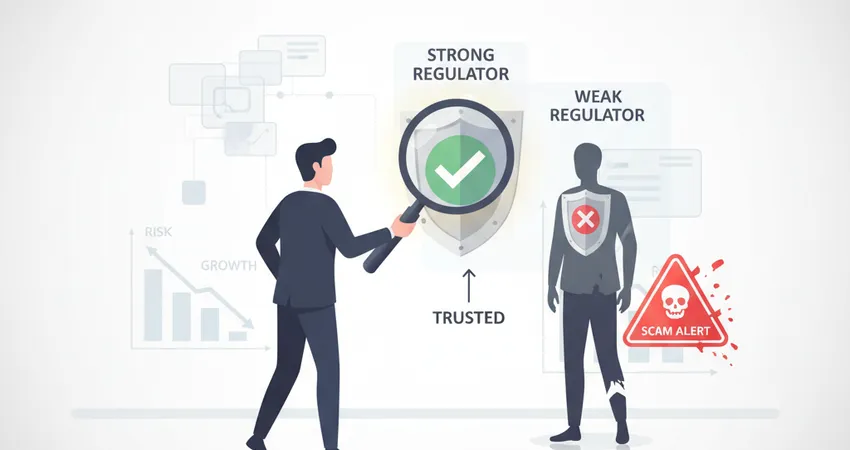
الفرق بين الجهات التنظيمية القوية والضعيفة في عام 2026
هل يمكن أن يتبخر رأس مالك رغم أن وسيطك "مرخّص"؟ الإجابة هي نعم، فليست كل التراخيص متساوية. إن فهم الفرق بين جهة تنظيمية تفرض قواعد صارمة لحماية أموالك وأخرى تكتفي بالشكليات هو خط الدفاع الأول عن استثمارك. هذا الدليل العملي سيمكّنك من قراءة ما بين سطور التراخيص، والتمييز بين الحماية الحقيقية والوهمية، وتجنب الوقوع في فخ الكيانات التي تتخفى خلف شعارات براقة.
ما الذي يجعل الجهة التنظيمية “قوية” أو “ضعيفة”؟
قوة الجهة التنظيمية تبدأ من صلاحياتها القانونية ومدى استقلاليتها. فالجهة الصارمة تضع معايير رأس مال واضحة، وتراقب السيولة اليومية، وتُلزم الشركات بتقارير دورية مدققة. أما الجهة المتساهلة فقد تكتفي بمتطلبات تسجيل أخف، مما يترك مساحات رمادية تستغلها كيانات غير منضبطة.
عامل حاسم آخر هو حماية العملاء. يشمل ذلك إلزام الوسطاء بـالحسابات المنفصلة، لضمان عدم خلط أموال العملاء بأموال الشركة التشغيلية. كما تنص بعض الأطر على برامج تعويض المستثمرين عند إفلاس الوسيط، إضافة إلى متطلبات إفصاح واضحة عن المخاطر، وحدود للرافعة المالية، وسياسات لحماية الرصيد السالب.
تتفاوت أيضاً آليات الشكوى والإنفاذ. توفر الجهات القوية مسارات تصعيد منظمة: شكوى لدى الوسيط، ثم الجهة التنظيمية، وقد يتاح مسار وساطة أو تحكيم مستقل. كما تتوافر لديها قواعد إنفاذ نشطة، من فرض الغرامات إلى تعليق التراخيص عند المخالفات الجسيمة. على الجانب المقابل، قد تقتصر بعض الجهات على إجراءات مكتبية بطيئة، أو لا تتدخل في نزاعات عملاء التجزئة من الأصل.
أخيراً، هناك “جودة التغطية” عبر الحدود. إن كان الوسيط يخدمك من فرع خارجي لا يخضع لنفس المعايير الصارمة، فقد تفقد الحماية التي تتوقعها. لهذا، يجب الحذر من التراخيص الصورية التي تُعرض كشعار تسويقي بينما يُدار حسابك فعلياً من كيان آخر في ولاية قضائية أكثر مرونة.
خريطة تصنيف 2026 للجهات حسب الموثوقية والاختصاص
تصنيف تعليمي تقريبي يراعي تشدد القواعد وكثافة الرقابة ومسارات التعويض والإنفاذ. قد يختلف التطبيق وفق المنتج (فوركس، عقود فروقات، مشتقات) ووفق الكيان المحدد داخل كل دولة. وجود الجهة هنا لا يعني توصية أو ضماناً، كما أن الكفاءة قد تتباين زمنياً.
الفئة الأولى: أطر صارمة وشاملة (Tier 1)
- المملكة المتحدة: FCA↗ – إطار قوي لحماية العملاء وإفصاحات دقيقة، ومسارات إنفاذ متقدمة.
- الولايات المتحدة: NFA/CFTC – رقابة صارمة على وسطاء الفوركس وفيوتشرز؛ قيود مهمة على منتجات التجزئة.
- أستراليا: ASIC↗ – متطلبات رأس مال وإفصاحات رقابية متقدمة، وقيود مواءمة للمخاطر.
- سنغافورة: MAS – نموذج رقابي محافظ مع حوكمة ومخاطر مفصلة.
- اليابان: JFSA – تشدد في حماية المستثمرين وإدارة المخاطر.
- سويسرا: FINMA – إشراف مصرفي واستثماري صارم، وحوكمة متقدمة.
- ألمانيا: BaFin، وفرنسا: AMF، وهولندا: AFM – جهات أوروبية ذات معايير مرتفعة.
- الإمارات – منطقتان ماليتان مستقلتان: DFSA↗ (مركز دبي المالي العالمي) وFSRA (سوق أبوظبي العالمي) بنماذج رقابية متقدمة لوكلاء الخدمات المالية.
- كندا: هيئات المحافظات (CSA/OSC/AMF-Quebec) مع الإطار الذاتي CIRO – رقابة متشددة على الوسطاء المرخّصين لتجزئة المشتقات.
الفئة الثانية: أطر متوسطة الانضباط (Tier 2)
- قبرص: CySEC↗ – إطار أوروبي يوفّر حماية مهمة، إلا أن الممارسات قد تختلف من وسيط لآخر.
- جنوب أفريقيا: FSCA – رقابة متنامية على وسطاء التجزئة وتحسينات تدريجية.
- نيوزيلندا: FMA – متطلبات ترخيص وحوكمة مقبولة مع إفصاحات ملزمة.
- الإمارات: SCA (خارج المناطق الحرة) – تنظيم محلي لوسطاء الأوراق والمشتقات ضمن نطاق محدد.
- السعودية: CMA – تنظيم أسواق المال محلياً بإطار حماية وتحذير من المنتجات عالية المخاطر.
الفئة الثالثة: ولايات مرنة/أوفشور (Tier 3)
- سانت فنسنت والغرينادين: SVG – تسجيل شركات عبر FSA، لكنه غالباً لا يشمل “تنظيم التداول” التفصيلي لوسطاء التجزئة.
- سيشل: FSA – إطار أوفشور بمتطلبات أخف مقارنةً بالفئات الصارمة.
- فانواتو: VFSC – تراخيص مالية مرنة مع عبء امتثال أقل.
- بليز: IFSC – بيئة أكثر تساهلاً لوسطاء المشتقات.
- موريشيوس: FSC – إطار مالي أوفشور/خارجي يُستخدم كثيراً للتوسع الدولي بمستوى حماية مختلف.
- جزر فيرجن البريطانية: BVI FSC – سلطة مالية أوفشور تستخدمها مجموعات دولية لهياكل شركات القابضة والكيانات التشغيلية.
- جزر البهاما: SCB، وجزر كايمان: CIMA – بيئات تنظيمية مرنة نسبيّاً لأنشطة الاستثمار الدولية.
ملاحظة مهمة: تشابه الاختصارات قد يربك المستثمر. على سبيل المثال، “FSC” تُستخدم في موريشيوس وبجزر فيرجن البريطانية؛ ولكلٍّ إطار مختلف. تحقق دائماً من الدولة المحددة واسم الجهة كاملاً، وليس الاختصار فقط.
لا يعني وجود وسيط ضمن الفئة الثالثة أنه غير موثوق بالضرورة، لكنه يعني أن عليك مسؤولية أكبر في التحقق. فالإطار التنظيمي هنا أكثر مرونة، ومسارات التعويض قد تكون غامضة أو غير موجودة، لذا افهم حدود الحماية جيداً وتأكد من كيان الحساب الفعلي الذي ستودع لديه أموالك.
الحماية العملية التي تختلف باختلاف الجهة
قبل الإيداع: أين توضع أموالك؟
الجهات الصارمة تُلزم بالفصل بين أموال العملاء وحسابات الشركة التشغيلية، وغالباً ما تحتفظ بها لدى بنوك معتمدة. كما قد تطلب وثائق تدقيق منتظمة تثبت سلامة أرصدة العملاء، مما يخفف مخاطر استعمال إيداعاتك لتغطية نفقات الوسيط.
في الأطر المرنة، قد يكون الفصل اختيارياً أو أقل صرامة. أحياناً يُدار حسابك من كيان خارجي رغم ذكر ترخيص قوي على الصفحة الرئيسية. السؤال الحاسم دائماً هو: “باسم أي كيان قانوني يتم التعاقد وفتح الحساب؟ وفي أي ولاية قضائية؟”.
أثناء التداول: إدارة المخاطر والإفصاح
تفرض بعض الجهات حدوداً للرافعة المالية على عملاء التجزئة في الفوركس والعقود مقابل الفروقات، مع إفصاحات بارزة عن المخاطر، وأدوات مثل حماية الرصيد السالب. الهدف هو إبقاء المخاطر على مستوى يمكن للمستثمر العادي فهمه وتحمّله.
في المقابل، قد ترى في البيئات الأقل صرامة رافعة مالية مفرطة ورسائل تسويقية عدوانية حول الأرباح السريعة. هنا ترتفع احتمالات اتخاذ قرارات تداول اندفاعية، خصوصاً في غياب ضوابط الإعلانات أو الإفصاحات المتوازنة.
عند النزاع: مسارات الشكوى والتعويض
تقدم الجهات القوية عادةً مساراً واضحاً: شكوى مكتوبة للوسيط، ثم تصعيد للجهة التنظيمية أو هيئة فض منازعات مستقلة، مع جداول زمنية وإرشادات عملية. في حالات قصوى (كإعسار الوسيط)، قد يتاح برنامج تعويض للعملاء ضمن حدود وشروط محددة.
أما في الولايات المرنة، فقد يقتصر التعامل على مخاطبات رسمية بطيئة، أو قد لا تغطي الجهة نزاعات التجزئة من الأساس. هذا لا يعني غياب الحلول تماماً، لكنه يطيل الطريق ويقلل احتمالات استعادة الأموال بسرعة.
مثال تعليمي: لو كان رأس مالك 1,000$ وأغلق الوسيط حساباته فجأة، فقد تمنحك الجهة الصارمة مساراً منظماً لمراجعة المطالبة وربما برنامج تعويض ضمن حدود. بينما في بيئة أوفشور مرنة، قد تقضي أسابيع في مراسلات بلا جدول زمني واضح، وقد لا يتاح أي برنامج تعويض أصلاً.
تنبيه تطبيقي: حتى في الأطر الصارمة، التعويض—إن وُجِد—يخضع لشروط وحدود أهلية وقد لا يغطي كل المنتجات أو كل العملاء. كما أن فعالية المطالبة العابرة للحدود قد تتأثر بالولاية التي يتبعها كيان حسابك فعلياً.
كيف تتحقق بنفسك من ترخيص وسيطك في أقل من 10 دقائق
التحقق الذكي يربط بين مطابقة بيانات الترخيص والتحقق التقني من هوية الموقع وطرق الدفع. الهدف هو التأكد من أن “الاسم القانوني للشركة” هو الكيان الذي سيحتفظ بأموالك فعلياً.
- ابحث في موقع الجهة التنظيمية الرسمي عن اسم الشركة القانونية (وليس اسم العلامة التجارية). دوّن رقم الترخيص ونطاق الأنشطة المسموح بها.
- قارن “اسم الشركة في عقد فتح الحساب” مع الاسم المسجل لدى الجهة التنظيمية. أي اختلاف جوهري يستدعي التريث.
- طابق العنوان ورقم الهاتف والبريد الإلكتروني. التناقضات المتكررة قد تكون علامة على “كيان استنساخي”.
- افحص نطاق الموقع (Domain) بأدوات WHOIS لمعرفة تاريخ التسجيل. نطاق جديد جداً لعلامة تجارية تدّعي تاريخاً طويلاً قد يثير الشك.
- راجع مستند الإفصاح عن أموال العملاء (Client Money/Segregation). ابحث عن اسم البنك الحافظ وسياسة الفصل.
- تفحّص طرق الدفع: قبول تحويلات إلى محافظ عملات رقمية شخصية أو جهات دفع مجهولة قد يكون مؤشراً سلبياً.
- اطلب سياسة الرافعة المالية وحماية الرصيد السالب. تطابقها مع قواعد الجهة التنظيمية يعزز الموثوقية.
- ابحث عن إشعارات تحذير أو تحقيقات معلنة بحق الشركة عبر موقع الجهة التنظيمية أو وسائل الإعلام المهنية.
- اقرأ بنود الإغلاق القسري، الانزلاق السعري، وإعادة التسعير في اتفاقية العميل. الشفافية هنا علامة صحة تشغيلية.
- جرّب خدمة العملاء بسؤال فني محدد (عن الكيان القانوني، برنامج التعويض، آلية حماية الأموال). جودة الرد ووضوحه دليل على نضج الامتثال.
قد تبدو هذه الخطوات كثيرة، لكنها استثمار لدقائق قليلة قد تحميك من خسارة تدوم لسنوات.
مثال تعليمي: لو كان رأس مالك 1,000$، واكتشفت أن عقدك مع كيان أوفشور بينما يروّج الوسيط لترخيص أوروبي؛ اطلب نقل الحساب للكيان الخاضع للجهة المذكورة، أو أعد التفكير في الإيداع من الأساس.
اختصار مفيد: الاسم القانوني للشركة (Legal Entity) هو المفتاح. لا تكتفِ بشعار الجهة أو بصورة “شهادة” قابلة للتلاعب. طابق دائماً بيانات الكيان ورقم الترخيص ونطاق النشاط في السجل الرسمي.
انتبه أيضاً لـ“النسخ المتحورة” من الكيانات الشرعية: موقع بعنوان شبيه جداً بالموقع الأصلي (حرف ناقص أو زائد)، أو بريد إلكتروني من نطاق مختلف يدعي أنه من فريق الامتثال. قاعدة التحقق المزدوج — عبر الموقع الرسمي للوسيط والاتصال الهاتفي المسجل في السجل التنظيمي — تحبط هذه الخدع في دقائق.
إذا ارتبكت أمام أي تناقضات، لا داعي للعجلة. التريث وإرسال استفسار مكتوب للوسيط، ثم مقارنة الردود مع بيانات الجهة التنظيمية، كفيل بكشف الخيوط. تذكّر أن الترخيص الحقيقي لا يخشى التدقيق، بينما الترخيص الوهمي يعتمد على إرباكك واستعجالك.
إخلاء مسؤولية: هذا الدرس لأغراض تعليمية فقط ولا يُعد نصيحة مالية أو استثمارية. الأداء السابق لا يضمن النتائج المستقبلية. تداول العقود مقابل الفروقات والفوركس ينطوي على مخاطر عالية لرأس المال. استشر مستشاراً مالياً مرخصاً.