نسبة المخاطرة إلى المكافأة (Risk/Reward)
تعلّم حساب وضبط نسبة مخاطرة إلى مكافأة واضحة يغيّر طريقة تفكيرك في كل صفقة. بدلاً من سؤال: هل سيرتفع السعر؟ يصبح السؤال: إذا ارتفع، كم يمكن أن أربح مقابل ما أخاطر بخسارته؟ بهذه الزاوية، يتحول التداول من تخمين عاطفي إلى عملية قياس منظمة.
المفهوم بسيط، لكن أثره تراكمي وعميق. عندما تنجح في التحكم في الخسائر وترك الأرباح تعمل لصالحك، حتى سلاسل قصيرة من الصفقات الرابحة يمكن أن تغطي الخاسرة وتُبقي حسابك في منطقة الأمان. هذا الدرس يضع بين يديك الأدوات العملية لتقدير النسبة، حسابها، ثم استخدامها لتخطيط صفقات تلتزم بمنطق واضح.
ما هي نسبة المخاطرة إلى المكافأة؟ المكونات وكيفية قراءتها
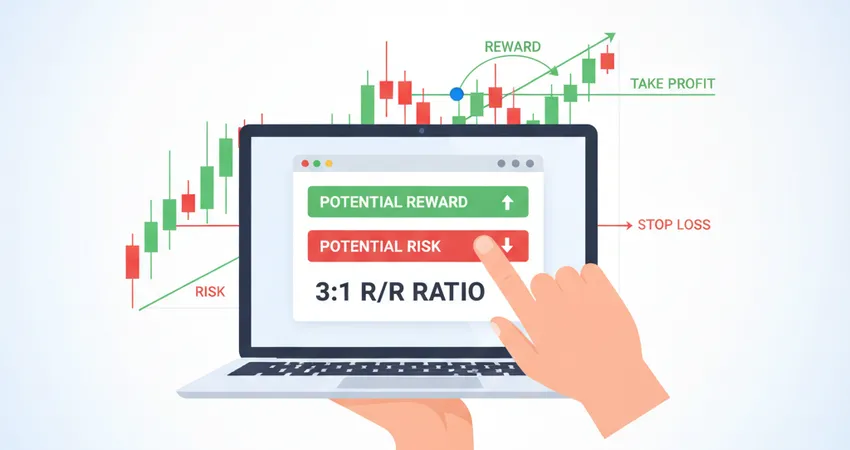
تعني نسبة المخاطرة إلى المكافأة (Risk/Reward) مقارنة المبلغ الذي تعرضه للخطر في الصفقة بالمبلغ الذي تستهدف ربحه. عندما تقول R:R = 1:2، فأنت تخاطر بوحدة (مثلاً 10$) مقابل هدف ربح وحدتين (20$). هذه القراءة تخبرك سريعاً إن كانت الصفقة تستحق المحاولة أو تحتاج إعادة ضبط أهدافها.
المكوّنات التي تمنح النسبة معناها هي ثلاث نقاط سعرية: نقطة الدخول، وقف الخسارة، وجني الأرباح. المسافة بين الدخول والوقف هي مخاطرتك المقاسة بالنقاط/الدولار، والمسافة بين الدخول والهدف هي مكافأتك. كلما صغرت المسافة الأولى وكبرت الثانية، تحسّنت نسبة R:R لصالحك.
انتبه إلى اختلاف الاصطلاح بين المتداولين: بعضهم يعرض النسبة بصيغة Risk:Reward (1:2)، وآخرون يكتبونها Reward:Risk (2:1). ما يهم هو اتساقك أنت مع نفسك وخطتك. اختر أسلوب عرض واحد، ودوّنه في سجل تداولك منعاً للالتباس.
ملاحظة مهمة: النسبة وحدها لا تصنع صفقة جيدة. صفقة R:R = 1:3 ضعيفة الاحتمال قد تكون أسوأ من R:R = 1:1.5 ذات احتمالية أعلى في سياق ترند واضح.
لتقريب الصورة، تخيّل نموذجاً قياسياً: الدخول عند 100، الوقف عند 95، الهدف عند 110. مخاطرتك 5 وحدات، مكافأتك 10 وحدات، إذن R:R = 1:2. هذا الهيكل يخبرك منذ البداية متى تخرج خاسراً ومتى تخرج رابحاً، ويمنعك من قرارات طارئة أثناء تذبذب السوق.
تقييم الفرص والسياق: متى تكون R:R قابلة للتحقق؟
ليست كل R:R 1:3 قابلة للتحقق في كل سوق. بعض البيئات تميل إلى امتدادات قصيرة ومتكررة، وأخرى تسمح بحركات مطوّلة. قبل الاعتماد على رقم جذاب، اسأل: هل السياق الحالي يخدم الوصول إلى الهدف قبل لمس الوقف؟
أول ذكر لـالتقلب هنا حاسم. في سوق منخفض التقلب، قد يعجز السعر عن قطع المسافة المطلوبة نحو الهدف قبل أن يستهلك الوقت ويزيد المخاطر الخارجية. أداة مثل متوسط المدى الحقيقي (ATR) تساعدك على قياس الحركة المعتادة للسعر. إن كان هدفك يساوي ثلاثة أضعاف ATR اليومي في بيئة هادئة، فاحتمال التحقق يهبط ما لم يكن لديك محفّز جوهري.
التكاليف التشغيلية تلوّن الصورة. السبريد الواسع أو العمولات المرتفعة تضعف R:R الفعلية، خصوصاً في الأطر الزمنية القصيرة. العمل مع وسيط منضبط الإشراف قد يسهم في استقرار التنفيذ. سواء اخترت جهة خاضعة لإطار مثل FCA↗ أو CySEC↗ أو ASIC↗ أو CMA أو SCA↗، فالفكرة أن تكون بنية التنفيذ والشفافية داعمة لتخطيطك، لا خصماً منه.
الأخبار والمفاجآت تصنع فجوات ومسارات حادة. إن كانت خطتك لا تتضمن تداول الأخبار، فالحذر واجب قبل البيانات المهمة. بقاء الصفقة مكشوفة ليلة كاملة قد يعني تكاليف تمويل وتغيراً في السيولة؛ هذه كلها عناصر تدخل إلى حساب R:R الواقعية، لا النظرية. ضع ذلك كتابةً في “قواعد التشغيل” الخاصة بك.
أخطاء شائعة تؤذي النسبة — وكيف تتجنبها
- مطاردة صفقات ذات أهداف بعيدة دون سبب فنّي. العلاج: اربط الهدف بسبب قابل للقياس.
- توسيع الوقف بعد الدخول أملاً في النجاة. العلاج: الوقف يلغي الفرضية، لا يُساوَم.
- تجاهل الكلفة الحقيقية للتنفيذ. العلاج: أدخل السبريد والعمولة في حسابك دائماً.
- الخلط بين اصطلاحي 1:2 و2:1 في السجل. العلاج: ثبّت اصطلاحاً واحداً في كل مكان.
- الاعتماد على R:R وحدها دون تقدير معدل الفوز. العلاج: قيّم كِلا البعدين عبر اختبارات تاريخية.
دمج R:R في خطة متماسكة: إدارة رأس المال، حجم الصفقة، والتوقعية
لا تكفي معادلة أنيقة على الورق إن لم تُترجم إلى انضباط في حجم المخاطرة. أول قاعدة عملية هي تثبيت نسبة مخاطرة مالية لكل صفقة. أول ذكر لـإدارة رأس المال هنا يعني أن تُعرّف رقماً ثابتاً تميل إليه أعصابك قبل أن تميل إليه حساباتك.
صيغة بديهية لحساب حجم الصفقة: حجم الصفقة = المبلغ المعرض للخطر ÷ (المسافة إلى الوقف بالنقاط × قيمة النقطة). هذا يضمن أنك مهما اختلف موضع الوقف، فلن تتجاوز سقف الخسارة المسموح. ربط الحجم بهذه الصيغة يُشعرك بالتحكم ويمنع التضخيم العاطفي.
مثال تعليمي: رأس المال 1,000$، مخاطرتك 1% = 10$. إشارة على إطار الساعة بوقف 20 نقطة، وقيمة النقطة لعقدك 0.1$، إذن مخاطرة النقطة × المسافة = 2$. حجم الصفقة المناسب = 10$ ÷ 2$ = 5 وحدات من ذلك العقد الصغير. إن رغبت في هدف 1:3، فهدفك 60 نقطة ≈ 6$ ربحاً لكل وحدة، ومجموع ربح متوقع ≈ 30$ إذا تحقق الهدف.
كي تفهم إن كانت استراتيجيتك منطقية على المدى الطويل، تعلّم مفهوم العائد المتوقع. في صيغة مبسطة: التوقعية = (نسبة الصفقات الرابحة × متوسط الربح) − (نسبة الصفقات الخاسرة × متوسط الخسارة). هذا يقيس جودة نظامك وليس صفقة منفردة. إن كانت القيمة موجبة بعد عدد كافٍ من الصفقات، فأنت على مسار صحيح إحصائياً.
مثال تعليمي: نظام يحقق R:R = 1:2 بمتوسط خسارة 10$ ومتوسط ربح 20$. لو فزت في 40% من الصفقات وخسرت 60%، فالتوقعية = (0.4 × 20$) − (0.6 × 10$) = 8$ − 6$ = +2$ لكل صفقة في المتوسط. هذا لا يَعِد بنتيجة على كل صفقة، لكنه يشير إلى ميزة على المدى الطويل إذا التزمت بالقواعد.
الانضباط في التدوين جزء من النظام. سجّل كل صفقة: السبب، نقاط الدخول/الوقف/الهدف، R:R المخططة، R:R الفعلية بعد التكاليف، والنتيجة. بعد 50–100 صفقة، ستملك بياناتك الخاصة. هذه أفضل من أي “قاعدة عامة” لأنّها تعكس أسلوبك وأزواجك الزمنية المفضلة.
التكيّف الذكي: لا تغيّر حدك الأدنى لـ R:R كل أسبوع. بدلاً من ذلك، خصصه بحسب نوع الإعداد. ربما تقبل 1:1.5 في نطاقات ضيقة بثقة عالية، وتطلب 1:2.5 في الاختراقات الأقل يقيناً. المهم أن تُعرّف ذلك مسبقاً وتلتزم به، لا أن تُعيد تشكيل القواعد بعد النتائج.
الخلاصة
R:R ليست رقماً للزينة، بل عدسة ترى بها الصفقة قبل أن تبدأ. حين تحدد الدخول والوقف والهدف وتربطها بسياق السوق وكلفة التنفيذ، يصبح قرارك قابلاً للقياس والتكرار. ابدأ بتجارب صغيرة، اجمع بياناتك، ودع الأرقام تُرشدك إلى التوازن بين احتمالية النجاح وحجم العائد.
إخلاء مسؤولية: هذا الدرس لأغراض تعليمية فقط ولا يُعد نصيحة مالية أو استثمارية. الأداء السابق لا يضمن النتائج المستقبلية. تداول العقود مقابل الفروقات والفوركس ينطوي على مخاطر عالية لرأس المال. استشر مستشاراً مالياً مرخصاً.