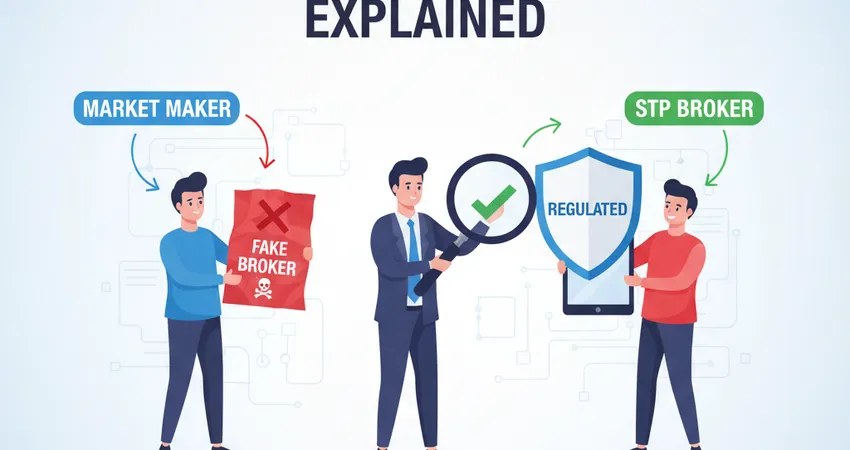
هل وسيطك من نوع Market Maker أم STP؟ ولماذا يهمك ذلك؟
اختيار الوسيط ليس مجرد تفضيل واجهة أو منصة. إنه قرار يحدد من يقف على الطرف الآخر من تداولاتك، وكيف تُنفّذ أوامرك، وما إذا كانت تكاليفك الظاهرة تعكس التكلفة الحقيقية. ستسمع عبارات مثل Market Maker وSTP وECN ونموذج التنفيذ، وفي حين تبدو تقنية، إلا أنها تختصر فروقاً عملية تمس أرباحك وخسائرك اليومية.
هذا الدرس يشرح كيف يعمل كل نموذج، أين قد ينشأ تعارض المصالح، وكيف ينعكس ذلك على السبريد، العمولات، والانزلاق السعري. ستخرج بخريطة تحقق عملية توضّح إن كان الوسيط ينفذ أوامرك إلى السوق فعلاً أم يحتفظ بها داخلياً، وكيف تختار ما يناسب أسلوب تداولك ضمن حدود الانضباط وإدارة المخاطر.
ما الفرق بين Market Maker وSTP/ECN؟
النقطة الجوهرية: من يلتقط تداولاتك؟ إن كان الوسيط يطابق أوامرك داخلياً، أو يأخذ الجانب المقابل لمراكزك، فأنت أمام Market Maker. إن كان يمرر الأوامر إلى مزوّدي سيولة خارجيين عبر قنوات واضحة، فغالباً تتعامل مع STP أو ECN.
كيف يعمل Market Maker
يقوم صانع السوق بتوفير أسعار شراء وبيع ويصبح صانعاً لتدفق التسعير بدلاً من مجرد نقله. يمتلك عادة Dealing Desk (طاولة تداول داخلية) تضبط تدفق الأوامر، وقد يختار الوسيط الاحتفاظ بجزء من الأوامر داخلياً عبر B-Book، حيث يكون ربحه محصلة خسارتك، أو تمريرها خارجياً عبر A-Book عند الحاجة لإدارة المخاطر.
ميزة هذا النموذج أنه يضمن تسعيراً مستمراً وأحياناً تنفيذات مستقرة على الأحجام الصغيرة، إلى جانب عروض سبريد “ثابتة” على بعض الرموز. لكن احتفاظه بجانب من المخاطرة قد يخلق تضارباً بين مصلحتك ومصلحة الشركة، خاصة مع المتداولين ذوي الاستراتيجيات قصيرة الأجل الحساسة لفروقات السعير والانزلاق.
ليس كل صانع سوق سلبي أو غير عادل. شركات مرخّصة جيداً قد تطبق سياسات “أفضل تنفيذ” وتفصل بين أقسام التسعير وإدارة المخاطر. الفكرة أن آلية عمله تضبطها سياسات داخلية، لا سوق خارجي شفاف بالضرورة.
كيف يعمل STP/ECN
الوسيط من نوع STP (Straight Through Processing) يمرّر أوامرك مباشرة إلى مزوّدي السيولة، بدون طاولة تداول داخلية تُقرّر مصير الأمر. قد يضيف هامش سبريد صغيراً أو عمولة مقابل خدمة الربط. أما ECN (Electronic Communication Network) فيجمع عروض أسعار من بنوك ومزوّدي سيولة متعددين ويعرض أفضل سعر متاح مع عمولة واضحة لكل صفقة.
في الحالتين، الوسيط لا يأخذ الجانب المقابل لمراكزك بشكل منهجي. ربحه يأتي من الهامش أو العمولات، ما يقلل تضارب المصالح ويجعل جودة التنفيذ مرتبطة بمدى اتساع شبكة السيولة وسرعة الربط بدلاً من قرارات الطاولة الداخلية.
قد ترى فروقات سعرية أولية أضيق في STP/ECN، لكنها “متغيرة” وتتسع في أوقات الأخبار أو السيولة الضعيفة. هذا ليس عيباً بقدر ما هو انعكاس مباشر لحالة السوق الفعلية.
أين يكمن تعارض المصالح وكيف يؤثر على التنفيذ؟
في نموذج Market Maker مع B-Book، قد يستفيد الوسيط حين تخسر، وقد يتضرر حين تربح استراتيجياً على المدى القصير. هذا لا يعني تلقائياً ممارسات خاطئة، لكنه يفسر لماذا قد يشعر بعض المتداولين بحساسية تجاه إعادة التسعير، أو رفض الأوامر في ذروة التقلب، أو فارق بين السعر المعروض والسعر المنفّذ.
في STP/ECN، يذهب أمرك إلى طرف خارجي، ما يقلل فرص تدخل داخلي في النتيجة. ستظل تواجه مفاهيم مثل الانزلاق السعري، لكنه يصبح نتيجة لسيولة السوق أكثر من كونه قراراً داخلياً. التحدّي الحقيقي هنا هو البنية التقنية: جودة الربط، عدد مزوّدي السيولة، وسياسة “أفضل تنفيذ” المعلنة وتطبيقها الفعلي.
مثال تعليمي: لو أرسلت أمراً بسعر 1.10000 على زوج ما. في سوق سريع الحركة، قد يُنفّذ في STP/ECN عند 1.10003 بسبب انزلاق نتيجة تفريغ السيولة على المستوى المحدد. في بيئة Market Maker، قد يُنفّذ على السعر المطلوب إن التزم الوسيط بالاقتباس الداخلي، أو قد تحصل على إعادة تسعير لو تجاوز الانزلاق حدّ تحمل المخاطرة لديهم. في الحالتين، لا ضمان لسعر ثابت تحت الضغط؛ الفرق هو مصدر القرار وجودته.
يهمّك فهم التعارض لأنه ينعكس على ثقتك بإحصاءاتك. إن كان نموذج التنفيذ يضيف طبقة قرارات داخلية غير شفافة، سيكون من الأصعب فصل تأثير السوق الحقيقي عن تأثير الوسيط في نتائجك.
التكلفة الحقيقية: السبريد والعمولات والانزلاق
السبريد ليس كل القصة. قد يعرض صانع السوق سبريد 1.2 نقطة بلا عمولة، بينما يعرض وسيط STP/ECN سبريد 0.2 نقطة مع عمولة ثابتة لكل عقد. أيهما أرخص؟ يعتمد على أسلوبك، وتكرار دخولك، وتحمّلك للانزلاق، وتوقيتات تداولك.
مثال تعليمي: لو كان رأس المال 1,000$ وتتداول عقداً مصغّراً (0.1 لوت) على زوج قيمة النقطة فيه 1$ للوت المصغّر. لدى Market Maker بسبريد 1.2 نقطة وبدون عمولة، كلفة الدخول/الخروج = 1.2$. لدى STP/ECN بسبريد 0.2 نقطة وعمولة 7$ لكل لوت قياسي ذهاباً وإياباً (أي 0.7$ لكل 0.1 لوت)، تصبح الكلفة = 0.2$ + 0.7$ = 0.9$. هنا STP/ECN أرخص نظرياً.
لكن أضف الانزلاق. إن كنت تتداول وقت الأخبار، قد يتسع سبريد STP/ECN إلى 1.0 نقطة، فتصبح الكلفة 1.0 + 0.7 = 1.7$ للصفقة الصغيرة. بينما قد يبقي Market Maker على سبريد أوسع ثابت 1.5 نقطة، فتدفع 1.5$، أي أقل مما دفعته في الحالة الأولى. الحساب الصحيح ينظر إلى متوسط التكلفة على عيّنة كبيرة من صفقاتك، لا إلى جلسة واحدة.
مثال تعليمي: مضارب لحظي ينفّذ 30 صفقة يومية على 0.5 لوت مصغّر (0.05 لوت قياسي). إن وفّر STP/ECN متوسط سبريد واقعي 0.3 نقطة وعمولة 7$/لوت، فكلفة الصفقة الواحدة تقريباً = (0.3 نقطة × 0.5$ لكل نقطة) + (0.35$ عمولة) = 0.15$ + 0.35$ = 0.50$. على 30 صفقة = 15$ يومياً. في بيئة Market Maker بسبريد ثابت 1.0 نقطة بدون عمولة، كلفة الصفقة = 1.0 × 0.5$ = 0.5$. على 30 صفقة = 15$ أيضاً. المعادلة تصبح متعادلة تقريباً قبل احتساب الانزلاق ورفض الأوامر. الفارق الحاسم هنا هو جودة التنفيذ تحت الضغط.
متى يهم السبريد ومتى يهم التنفيذ؟
- المضاربة القصيرة جداً (Scalping): حساسة لأي تأخير أو انزلاق. STP/ECN مع اتصال سريع وسيولة عميقة عادةً ملائم، بشرط أن تكون العمولات معقولة.
- التداول المتأرجح (Swing): قد لا يتأثر بفرق 0.3–0.5 نقطة. إن قدّم Market Maker تنفيذات مستقرة وسهولة تمويل/سحب، قد يكون خياراً عملياً.
- التداول على الأخبار: كلا النموذجين يواجه تمدد السبريد. الفارق في شفافية مصدر السعر ووضوح سياسة التنفيذ عند الانقطاعات.
- الصفقات الكبيرة: الأفضل شبكة سيولة واسعة تقبل أحجاماً أكبر على مستويات متعددة دون انزلاق مفرط، ما يرجّح كفّة STP/ECN ذي مزوّدي سيولة متعدّدين.
تذكّر أن حساب التكلفة يجب أن يشمل: السبريد + العمولة + الانزلاق المتوقع + أثر الرفض/إعادة التسعير على معدل ربحيتك. تتغيّر الأفضلية بحسب الفترة، والرمز، وساعات السيولة.
كيف تتحقق عملياً من نموذج التنفيذ
لا تأخذ التسميات التسويقية كحقيقة نهائية. افحص ما وراء الشعار. قد يصف وسيط نفسه بأنه ECN بينما يعمل بهيكل هجين. استخدم هذه القائمة كمسار تحقق واقعي قبل الإيداع:
- Regulator Lookup: ادخل إلى سجل الجهة التنظيمية (FCA↗، CySEC↗، ASIC↗، CMA، SCA↗) وابحث عن اسم الشركة القانوني.
- License Cross-Check: طابق رقم الترخيص والعنوان والنطاقات (Domains) المذكورة في السجل مع موقع الوسيط.
- Execution Policy: حمّل وثيقة “Order Execution Policy”. ابحث عن ذكر واضح لـ A-Book/B-Book، أو “Dealing Desk”، أو “Matched Principal”.
- LP Disclosure: هل يذكر أسماء مزوّدي السيولة؟ بعض الوسطاء ينشرون قائمة عامة أو يوضحون نموذج الربط.
- Pricing Source: هل يذكر مصدر التسعير ووقت تحديث الأسعار؟ الشفافية هنا علامة إيجابية.
- Commission/Spread Structure: هل العمولة منفصلة وواضحة (نموذج STP/ECN) أم كل الكلفة ضمن السبريد (يميل إلى Market Maker)؟
- Slippage and Requotes: هل تشرح الوثيقة كيف يُدار الانزلاق وإعادة التسعير؟ وجود قواعد محددة مؤشر على جدّية السياسة.
- Testing on Demo/Small Live: نفّذ 50–100 أمر برموز وأوقات مختلفة. سجّل الانزلاق الفعلي ومعدل الرفض وقارن بالقيم المعلنة.
- Domain Age & Ownership: افحص عمر النطاق ومالكه. تغيّرات متكررة قد تستدعي الحذر.
- Payments Red Flags: وعود مكافآت إيداع مبالغ فيها أو حدود سحب معقّدة قد تشير إلى نموذج عمل غير صحي.
إن تعذّر الوصول إلى سياسة تنفيذ مفصّلة أو ظهرت تناقضات بين الموقع وسجل الجهة التنظيمية، اعتبر ذلك إشارة توقف مؤقتة حتى تتضح الصورة.
خلاصة قصيرة: لا تبحث عن “الأفضل مطلقاً” بقدر ما تبحث عن التطابق بين استراتيجيتك ونموذج التنفيذ الشفاف. افهم من يقابل أوامرك، راقب التكلفة الحقيقية عبر العيّنات، وتحقق من الترخيص والسياسات والممارسات الفعلية. حين تتضح هذه القطع، يصبح قرار اختيار الوسيط أقل ضبابية وأكثر مهنية.
إخلاء مسؤولية: هذا الدرس لأغراض تعليمية فقط ولا يُعد نصيحة مالية أو استثمارية. الأداء السابق لا يضمن النتائج المستقبلية. تداول العقود مقابل الفروقات والفوركس ينطوي على مخاطر عالية لرأس المال. استشر مستشاراً مالياً مرخصاً.